HCP Bricksin tuotto kolmannella vuosineljänneksellä oli -2,69 %. Negatiivinen tuotto johtui pääosin Konelabran arvonlaskusta (-2,2 %), joka puolestaan on seurausta yleisestä korkotason noususta ja markkinan tuottovaatimusten noususta. Muiden kohteiden arvot pysyivät lähes ennallaan, ja kohteiden vuokrauksellinen kehitys oli vakaata.
Korkoympäristö kiristyi kolmannella neljänneksellä. Pitkien korkojen nousu ja pääoman hinnan kallistuminen näkyivät myös kiinteistöarvioissa: arvioitsijat nostivat prime-tuottovaatimuksiaan syyskuussa noin 25 korkopisteellä, ja esimerkiksi CBRE arvioi Helsingin ydinkeskustan prime-toimistojen tuottovaatimukseksi nyt 5,75 % ja keskustan ulkopuolella 6,5 %.
Samalla sijoitusmarkkina on selvästi aktivoitunut. Suomen kaupallisten kiinteistöjen kiinteistökaupan volyymi oli kesäkuuhun 2026 päättyneellä 12 kuukauden jaksolla noin 5,8 miljardia euroa, noin 90 % enemmän kuin vuotta aiemmin, ja kansainvälisten sijoittajien kiinnostus Suomeen on vahvistunut. Toimistomarkkina on kuitenkin edelleen ostajan markkina, ja kysyntä keskittyy yhä selvemmin laadukkaisiin, energiatehokkaisiin ja hyvällä paikalla sijaitseviin kohteisiin. Tuoton painopiste siirtyy arvonnoususta kassavirtaan, mikä korostaa aktiivisen omistamisen ja vuokrauksen merkitystä.
Konelabra: Kohteen arvo laski neljänneksen aikana, kun ulkopuolinen arvioitsija nosti nettotuottovaatimusta 5,50 prosentista 5,75 prosenttiin. Arvonmuutos johtuu markkinasta eikä kohteen operatiivisesta kehityksestä: käyttöaste on pysynyt 99,8 prosentissa, vuokrasopimuskannassa ei ollut muutoksia ja neljänneksen aikana toteutetut vuokralaismuutostyöt on saatu valmiiksi. Tavoitteenamme on ylläpitää kohteiden markkina-arvoja niin nousu- kuin laskusuhdanteessa aktiivisella vuokrauksella ja kiinteistönhoidolla.
Pohjoisesplanadi 19: Kohteen arvo säilyi käytännössä ennallaan (-0,2 %). Arvioitsijan Q3-päivityksessä ei tehty merkittäviä muutoksia edelliseen neljännekseen verrattuna, ja nettotuottovaatimus pysyi 6,75 prosentissa. Käyttöaste jatkoi tasaista nousuaan 84,5 prosentista 87,6 prosenttiin, kun neljänneksen aikana allekirjoitettiin uusia co-work-sopimuksia. Vuokralaisilta saatu palaute tiloista on ollut hyvää, ja kohteen kehityksen ensimmäinen vaihe on saatu päätökseen.
Bolero: Kohde on arvostettu hankinta-arvoon, eikä sen arvo muuttunut neljänneksen aikana. Kohde tuottaa yli 10 prosentin kassavirtatuottoa, ja Atomitien ja Boleron yhtiöiden sulautumisprosessi etenee.
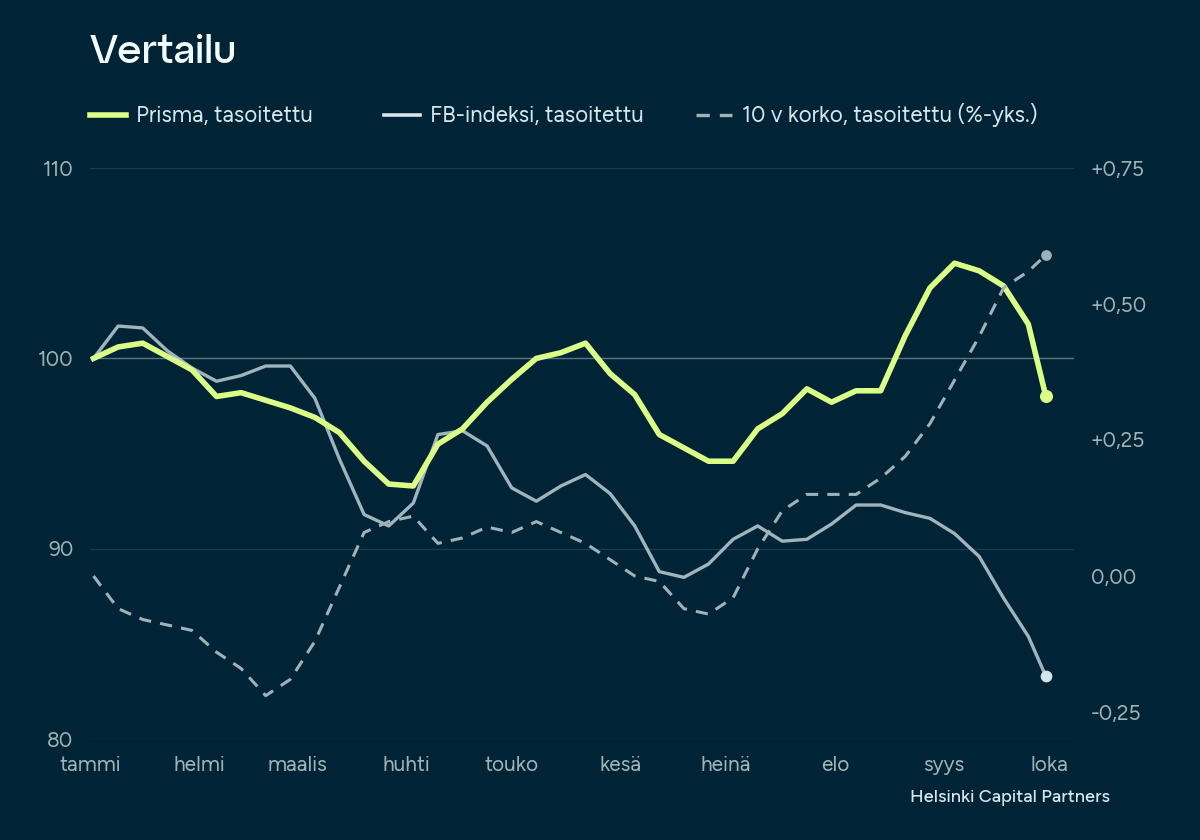
Ruotsalaisten listattujen kiinteistöyhtiöiden kurssit ovat laskeneet viimeisen puolen vuoden aikana pääosin 10–30 %, mutta Prisma Propertiesin kurssi on noussut 7 %, mikä on toimialan paras kehitys. Prisma on pitänyt pintansa myös lyhyellä aikavälillä: viimeisen 30 päivän aikana sen kurssi laski vain noin 2 %, kun useimpien verrokkien lasku oli 7–15 %. Myös yhtiön substanssiarvo on noussut vuodessa 12 %, mikä kuuluu toimialan vahvimpiin.
Taustalla on kolme tekijää. Ensinnäkin Prisman kiinteistöt palvelevat päivittäistavarakauppaa, halpakauppoja ja pikaruokaravintoloita, ja vuokralaisina on vahvoja ketjuja kuten Willys, Lidl ja McDonald's. Tällaisen kaupan kysyntä ei juuri riipu suhdanteesta, ja päivittäistavarakauppa on tällä hetkellä yksi sijoittajien kiinnostavimmista segmenteistä. Toiseksi yhtiö kasvaa kassavirralla: vuokratuotot kasvoivat tammi–kesäkuussa noin 34 % ja kiinteistöhallinnon tulos lähes 50 %, ja nettovuokraus on ollut positiivista joka neljännes. Kiinteistöjen arvo on noussut pörssilistautumisen jälkeisessä kahdessa vuodessa noin kuudesta lähes yhteentoista miljardiin kruunuun, ja tavoitteena on 16 miljardia kruunua vuoden 2028 loppuun mennessä. Kolmanneksi salkku on moderni ja energiatehokas, mikä pitää ylläpitotarpeen matalana. Prisma on myös laajentunut Suomeen, muun muassa ostamalla Keskolta kymmenen ruokakauppakiinteistöä.
Prisman menestys tukee samaa ajatusta, jota noudatamme omissa kohteissamme: kehitys, kassavirta ja aktiivinen omistaminen kantavat myös silloin, kun korot nousevat. Kun markkina hinnoittelee riskiä uudelleen, sijoittajat palkitsevat ennustettavuutta, ja juuri siihen pyrimme myös HCP Bricksin kohteissa.
HCP Bricks omistaa kolme kiinteistöosakeyhtiötä, jotka kukin omistavat suoraan yhden kiinteistön ja rakennuksen.
Arvostukset perustuvat ulkopuolisen arvioitsijan tuottoarvomenetelmällä laatimiin arvioihin, jotka vaihtoehtorahastojen hoitaja (Helsinki Capital Partners Oy) vahvistaa. Kiinteistörahasto HCP Bricks ei ole poikennut arvioitsijoiden suositusarvoista, paitsi Bolero omistuksessa, joka on arvostettu hankinta-arvoon.
Alla olevat arvot ovat Rahaston nettoarvon (NAV) laskemiseksi käytettyjä arvostustasoja.
Johtuen kohteen hyvin matalasta hankinta-arvosta, kohde on arvostettu hankinta-arvoon lisättynä tehdyillä investoinneilla ja tuotto perustuu saadusta kassavirrasta ja korkotuotoista.
HCP Bricks omistaa Prisma Properties AB:n osakkeita sekä lyhytaikaisia yrityslainoja sisältäviä ETF-rahastoja (ISHARES EURO HY CORP ACC /EUR/ ja ISHARES EURO ULTRASHORT /EUR/), jotka tarjoavat erinomaisen likviditeetin ja tasaista tuottoa rahastolle.
Ystävällisin terveisin,
HCP salkunhoitotiimi
Markkinointimateriaalia, ei sijoitusneuvontaa. Historiallinen tuotto ei ole tae tulevasta. Sijoitusten arvo voi nousta tai laskea, ja sijoittaja voi menettää sijoittamansa pääoman osittain tai kokonaan. Ennen sijoituspäätöksen tekemistä tutustuthan aina rahaston sääntöihin, avaintietoasiakirjaan ja Tiedonanto sijoittajalle -dokumenttiin.