HCP Quantin tuotto lokakuussa oli -6,09 %. Vertailuindeksi MSCI ACWI SMID Value Total Return tuotti euroissa +4,19 %. S&P Europe 350 -indeksi tuotti +2,11 % ja S&P 500 euroissa +0,79 %. Selvästi suurin syy Quantin laskuun oli salkun kaivosyhtiöiden kurssilasku.
Arvometallien hinnat laskivat lokakuussa, ja niiden mukana laskivat myös Quantin kaivosyhtiöt. Kaivosyhtiön kurssi liikkuu yleensä metallia voimakkaammin, koska tuotantokustannukset pysyvät lähes samoina hinnasta riippumatta ja metallin hinnan muutos näkyy siksi tuloksessa moninkertaisena. Quantin salkussa on tavallisesti 15–40 yhtiötä, joten yhden toimialan liike näkyy rahaston kuukausituotossa selvästi. Nyt marraskuun 18. päivänä HCP Quant näyttää kuluvalle kuukaudelle jo +5,89 % strategialle tyypillisesti yhteen salkkuyhtiöön kohdistuneen ulososton johdosta, mutta se on sitten seuraavan sijoittajakirjeen aihe.
Tämän kuun kirje käsittelee Anthropicin listautumista. Se on yksi historian suurimmista listautumisista, ja sen vaikutukset ulottuvat paljon yhtä yhtiötä laajemmalle: siruihin, pilvipalveluihin, energiaan ja siihen, miten työtä tehdään. Kyse on teknologiasta, joka voi muuttaa sekä taloutta että koko ihmiskunnan tulevaisuutta.
Vuonna 1942 Yhdysvallat käynnisti salaisen hankkeen rakentaakseen aseen, jonka tuhovoimaa kukaan ei tarkalleen tiennyt. Vielä ensimmäisessä koeräjäytyksessä heinäkuussa 1945 tutkijat löivät keskenään vetoa siitä, kuinka suuri räjähdyksestä tulisi. Jo vuonna 1942 fyysikko Edward Teller oli nostanut esiin mahdollisuuden, että räjähdys sytyttäisi koko ilmakehän. Oppenheimer otti kysymyksen vakavasti ja laskelmat pitivät sitä hyvin epätodennäköisenä, mutta täyttä varmuutta ei ollut ennen koetta (Physics Today).
Perustelu hankkeelle oli silti selvä: joku rakentaa aseen joka tapauksessa ja on parempi, ettei se päädy vääriin käsiin.
Tekoäly ei ole ase, mutta asetelma on tuttu. Anthropic kertoo listautumisesitteessään perustaneensa yhtiön uskoen, että ihmiskunnan historian mullistavin teknologia vaatii poikkeuksellista vastuuta. Yhtiö rakentaa siis jotain, minkä hyödyt ja vahingot voivat olla valtavia, eikä kukaan tiedä kuinka valtavia. Esitteen mukaan sekä yhtiön sisällä että tutkijoiden ja sääntelijöiden keskuudessa on esitetty huoli, että riittävän kehittyneet tekoälyjärjestelmät voisivat aiheuttaa katastrofaalisia, jopa eksistentiaalisia riskejä ihmiskunnalle. Listautumisesitteessä riskeille on varattu lähes sata sivua.
Anthropic jätti listautumisesitteensä (S-1) Yhdysvaltain arvopaperiviranomaiselle SEC:lle julkisesti 26.10.2026 ja on päivittänyt sitä marraskuussa kolmesti, viimeksi 17.11. S-1-esitteessä yhtiö kertoo kaiken, minkä se katsoo sijoittajan tarvitsevan päätöksentekoonsa: esimerkiksi tärkeät luvut ja riskit.
Yksi kiinnostavimmista asioista sijoittajan näkökulmasta on se, että Anthropic on ensimmäinen suuri länsimainen pelkästään tekoälymalleihin keskittyvä yhtiö, joka listautuu. Esimerkiksi Alphabet, Meta, Alibaba ja SpaceX kehittävät myös tekoälymalleja, mutta niille tekoäly on yksi liiketoiminta muiden joukossa, vaikka ne investoivat todella paljon siihen tällä hetkellä. Puhtaat kilpailijat, kuten OpenAI, DeepSeek ja Mistral AI, ovat toistaiseksi yksityisiä ja Hongkongissa tammikuussa listautuneet kiinalaiset Zhipu ja MiniMax ovat murto-osan kokoisia.
On monta eri tapaa luokitella tekoälyyn liittyviä yhtiöitä. Yksi tapa on jakaa ne viiteen kerrokseen: energia, sirut, infrastruktuuri, mallit ja sovellukset.
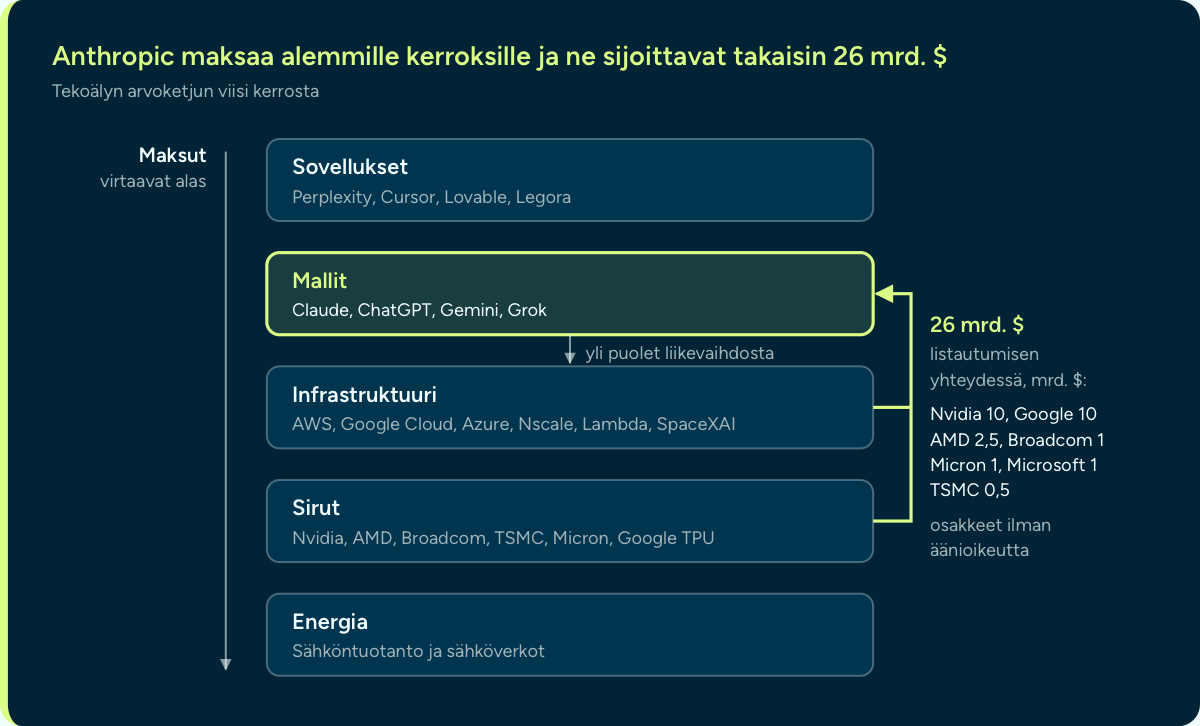
Mallikerros on se, mitä varten alemmat kerrokset rakennetaan: sähkö, sirut ja datakeskukset ovat olemassa, jotta malli voi ajatella ja sovellukset ovat tapa myydä sitä. Siksi luvut koskevat muitakin kuin Anthropicia. Käytännössä koko ketju on panostanut samaan teknologiaan ja kaikki ovat sille isosti alttiina. Jos kassavirta jää odotetusta tai kilpailija tai kiinalainen laboratorio menee ohi tai avoimet mallit painavat hinnat alas, vaikutus ei jää yhteen yhtiöön. Siksi listautuminen on käännekohta etenkin sijoittajalle: ketjun keskeinen lenkki saa nyt ensimmäistä kertaa pörssihinnan.
Anthropic listautuu Nasdaqiin tunnuksella ANT ja kaupankäynnin on kerrottu alkavan torstaina 19.11. (CNBC). Listautumisessa myydään 825 miljoonaa osaketta 70–78 dollarin hintaan ja haarukan yläpäässä osakeanti kerää noin 64 miljardia dollaria. Lisäksi seitsemän yhtiötä (Google, Nvidia, AMD, Broadcom, Micron, Microsoft ja TSMC) ostaa äänivallattomia osakkeita samaan hintaan 26 miljardilla dollarilla. Ostajat ovat samoja siru- ja pilviyhtiöitä, joille Anthropicin laskentamenot virtaavat. Ne kaikki ovat siis vahvasti alttiina Anthropicin menestykselle.
Anthropic saa listautumisen yhteydessä nettona noin 85 miljardia dollaria uutta rahaa. Liikkeessä olevilla osakkeilla haarukka arvostaa yhtiön noin 0,92–1,02 biljoonaan dollariin eli toukokuun rahoituskierroksen tasolle (965 miljardia). Optiot ja osakepalkkiot mukaan lukien arvo on lehdistön laskelmin noin 1,3–1,4 biljoonaa. Vielä syyskuussa yhtiö tähtäsi 2 biljoonaan, ennen teknologiaosakkeiden jäähtymistä (Yahoo Finance, CNBC).
Kysyntää älylle löytyy. Vähintään 100.000 dollaria vuodessa maksavia asiakkaita oli syyskuun lopussa yli 11.900, kun vuotta aiemmin heitä oli yli 950. Liikevaihto ohitti laskentakulut vuoden 2026 ensimmäisellä neljänneksellä ja kaikki liikekulut huhti–kesäkuussa, mutta heinä–syyskuussa liiketulos painui taas miinukselle.
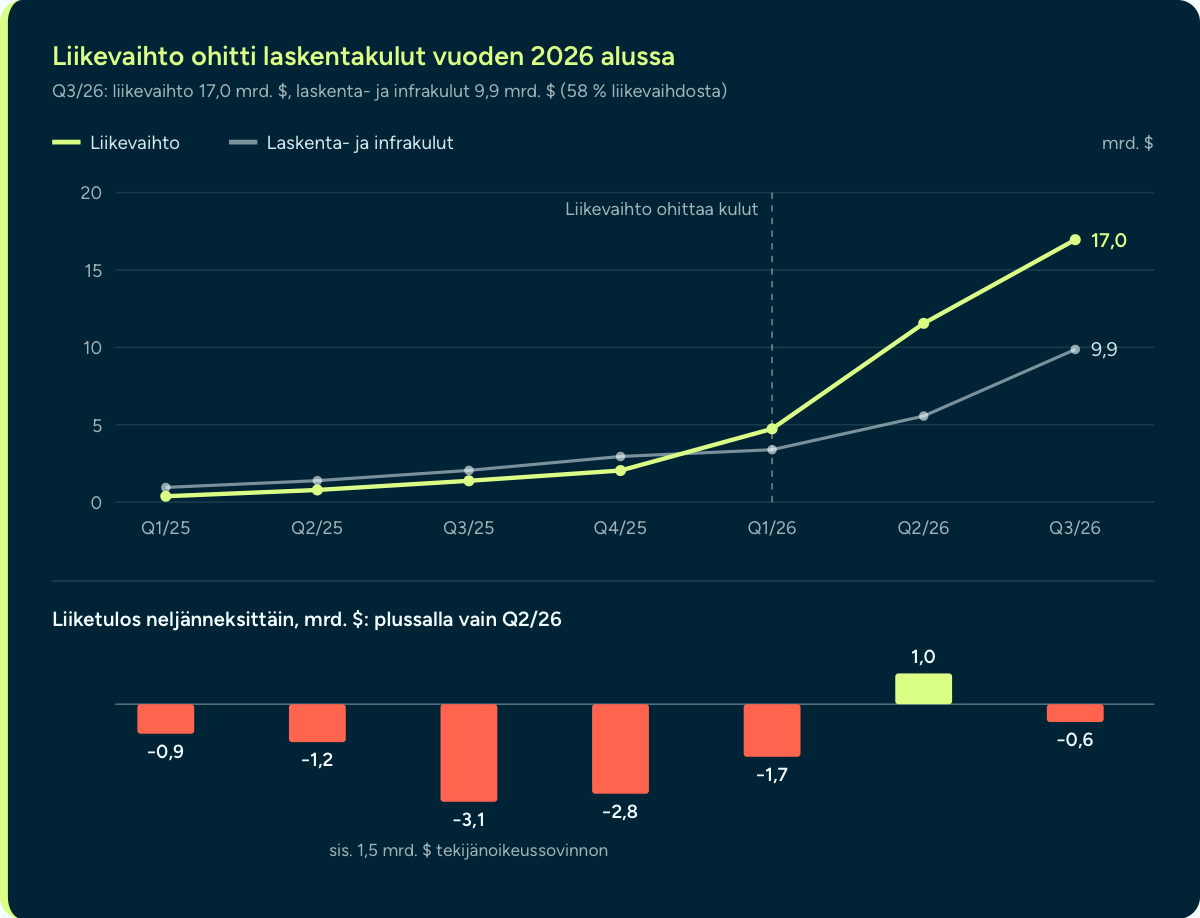
Lokakuun lopussa Anthropicin run-rate-liikevaihto oli esitteen mukaan noin 81 miljardia dollaria, 10 miljardia enemmän kuin kuukautta aiemmin. Run-rate kertoo, paljonko liikevaihtoa kertyisi vuodessa, jos kuukauden tasot jatkuisivat koko vuoden. Se ei ole kirjanpidon luku eikä ennuste, mutta sitä kannattaa seurata, koska näin nopeasti kasvavan yhtiön suunta näkyy siinä ennen neljännesvuosilukuja.
Liiketoiminnan kassavirta oli tammi–syyskuussa 6,6 miljardia dollaria plussalla, kun vuotta aiemmin se oli 2,0 miljardia miinuksella. Kassaa ja lyhytaikaisia sijoituksia oli syyskuun lopussa 131,8 miljardia dollaria. Liiketoiminta tuottaa siis jo kassaa, vaikka laskennan kulut kasvavat.
Esitteen 104 miljardin dollarin nettotappio tammi–syyskuulta näyttää rajulta, mutta se johtaa harhaan. Siitä 94,3 miljardia on kirjanpidollinen erä: vaihtovelkakirjojen ja muiden rahoitusinstrumenttien käyvän arvon muutos, joka kasvaa, kun yhtiön oma arvostus nousee.
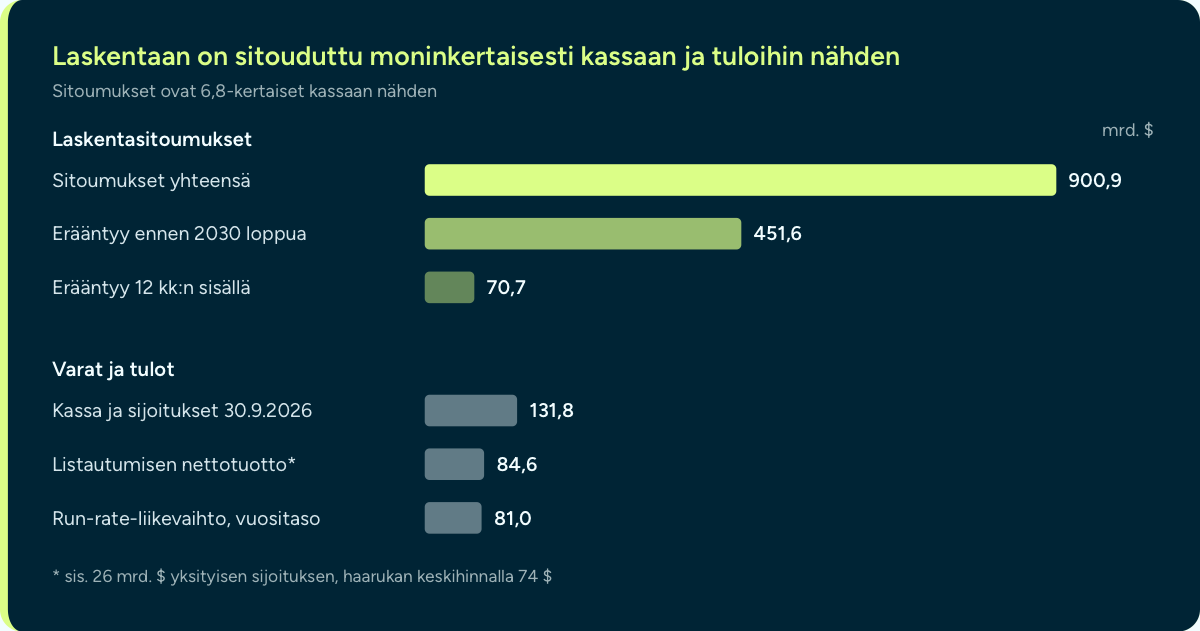
Seuraavan vuoden aikana erääntyvä osuus on lähes 90 % yhtiön nykyisestä run-rate-liikevaihdosta ja noin puolet sitoumuksista erääntyy vasta vuoden 2030 jälkeen. Suurimmat sopimukset on maksettava käytöstä riippumatta, ja noin 186 miljardia dollaria on irtisanottavissa tai ehdollisia. Jos kysyntä jatkuu, kiinteät kulut jakautuvat yhä suuremmalle liikevaihdolle.
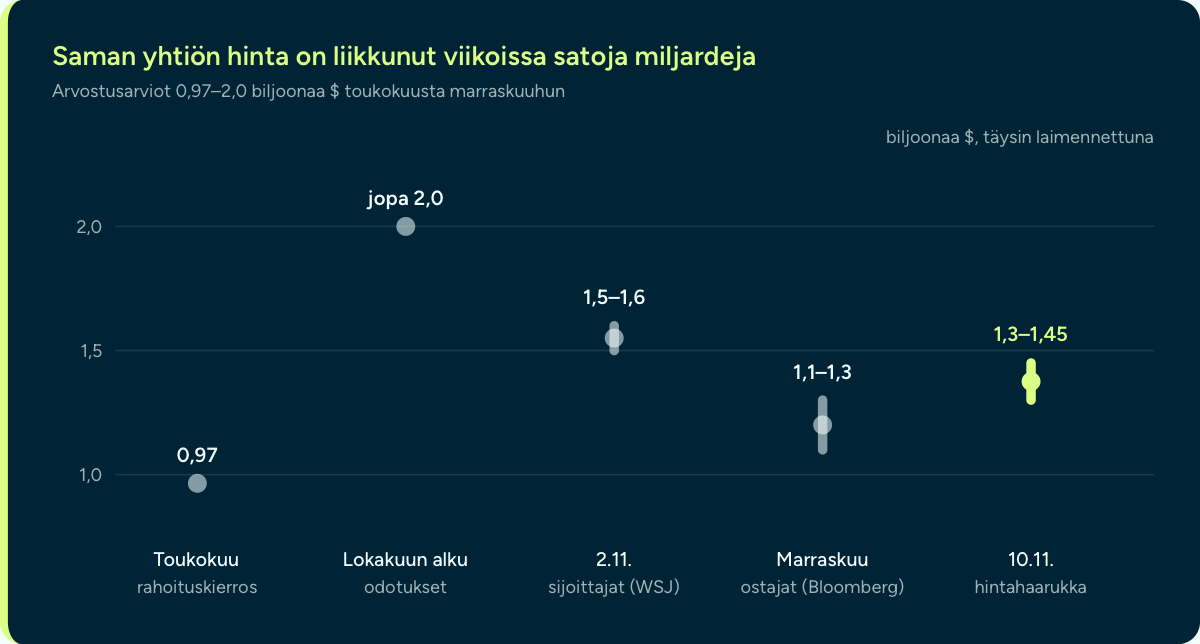
Sijoittaja maksaa ennen kaikkea pääsystä osaksi tätä teknologiaa. Lisäksi hän maksaa siitä, kuinka kauan kasvu jatkuu ja siitä, että suurta länsimaista mallilaboratoriota voi ensi kertaa ostaa pörssistä.
Hinta edellyttää, että kasvu jatkuu ja että katteet ja kassavirta vahvistuvat. Lopulta ratkaisee, saavatko asiakkaat tekoälystä niin paljon hyötyä, että ne maksavat siitä vuosi vuodelta enemmän. Vasta silloin tekoäly näkyy myös koko talouden tuottavuudessa.
Yksi uhka katteille ovat avoimet mallit. Jos lähes yhtä hyvä malli tai tarpeisiin riittävä malli on saatavilla huomattavasti halvemmalla, hinnan ja suorituskyvyn tehokas raja siirtyy alaspäin ja esitteen mukaan yhä useampi yritysten tehtävä painottaa kustannustehokkuutta älykkyyden sijaan. Anthropicin on pysyttävä niin paljon kärjessä, että asiakkaat maksavat erotuksesta, samalla kun sen omat laskentakulut on lukittu sopimuksiin.
Osaa riskistä ei voi hinnoitella lainkaan. Kuten Manhattan-projektissa, vahingon kokoa ei tiedä kukaan etukäteen. Esitteen mukaan vakavan tekoälyonnettomuuden vahinko voi olla niin suuri, ettei mikään vakuutusyhtiö, eikä välttämättä koko vakuutusala yhdessä, pysty vakuuttamaan sitä.
Kertoimet ovat korkeita millä tahansa mittarilla, kuten alla olevasta taulukosta näkyy. Ne nojaavat arvioon, jonka Anthropic itse antaa: kyse on historian mullistavimmasta teknologiasta. Jää nähtäväksi, miten se toteutuu ja miten tekoäly alkaa oikeasti luoda arvoa yhteiskunnalle, sillä tällä hetkellä se ei ole yhtä selvää kuin miltä se kuulostaa.
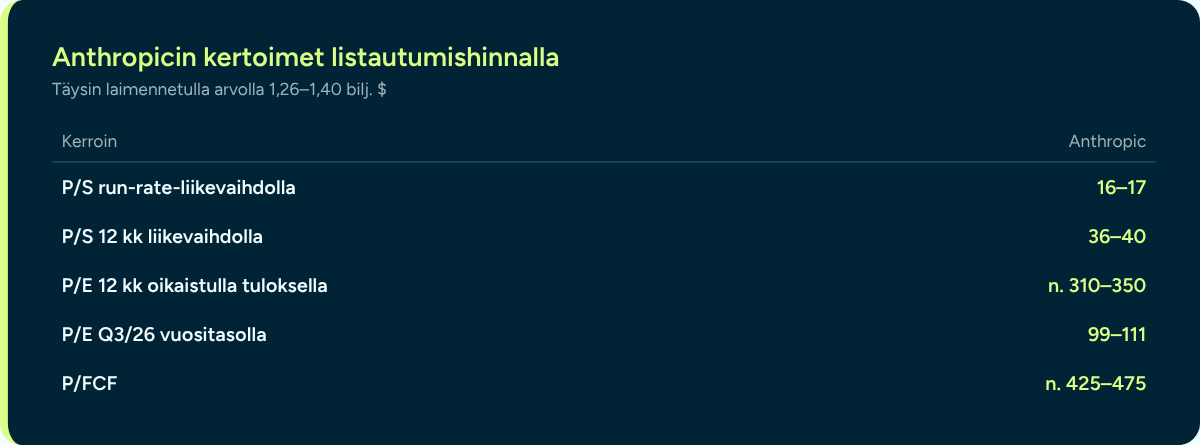
Alla vertauksena Quantin fundamentit:
Katso Quantin allokaatio tästä.
Ystävällisin terveisin,
HCP salkunhoitotiimi