HCP Focus -strategia vaatii jatkuvaa työtä. Päivän ja viikkojen tasolla työ voi näyttää vähäiseltä. Nopea kertaus kuluneesta 14 vuodesta näyttää, mitä megatrendien tukemien, kestävän kilpailuedun ja paljon taloudellista arvoa tuottavien yhtiöiden metsästäminen on.
Läpikäynti piirtää kuvaa harkitun ostamisen tärkeydestä, mutta yhtä lailla muutosvastarinnattomuuden tärkeydestä: myynnit tehdään säälimättä, jos yhtiö ei enää täytä strategian kriteerejä.

Strategialleen uskollisesti HCP Focus on koko toimintahistoriansa ajan omistanut megatrendien tukemia, suurta taloudellista arvoa luovia kasvavia yhtiöitä, joilla on kestävä kilpailuetu ja jotka ovat usein vieläpä alansa johtavia yhtiöitä. Maailman jatkuvassa muutoksessa tätä nimenomaista altistusta on haettu kulloinkin tehokkaimmasta kulmasta.
Ensimmäinen HCP Focus -rahastosalkku vuonna 2012 oli keskitetty: Berkshire Hathaway oli rahoitusmaailman vankin linnake, Leucadia osti markkinoiden hylkimiä yhtiöitä ja saneerasi ne kuntoon, AIG oli palannut konkurssin partaalta ja tarjosi hyvän ostohetken, ja Chesapeake Energy keskittyi maakaasuun. Positiivinen verkostovaikutus toi salkkuun eBayn ja MercadoLibren, skaalaedut ja asiakastyytyväisyys Amazonin sekä logistiikan ylivoima Inditexin. Infosysissä ja Wiprossa digitalisaatio, globalisaatio ja finanssikriisin pakottama tehostaminen kasvattivat IT-palvelujen kysyntää.
Ensimmäiset neljä vuotta Focus kulki käsi kädessä maailmaindeksin kanssa, joskin hieman rivakkaammin, mutta vain hieman. Tämän keskitetyn salkun yhtiöt olivat syvästi analysoituja, eikä niitä vaihdettu yksittäisen kvartaalituloksen tai uutisen perusteella.
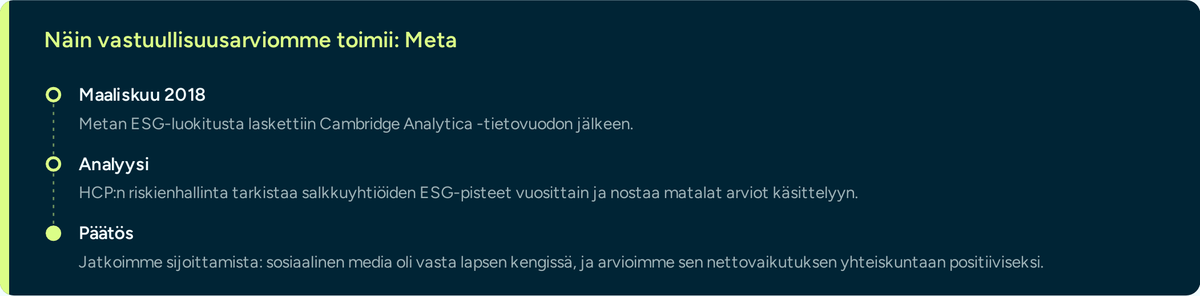
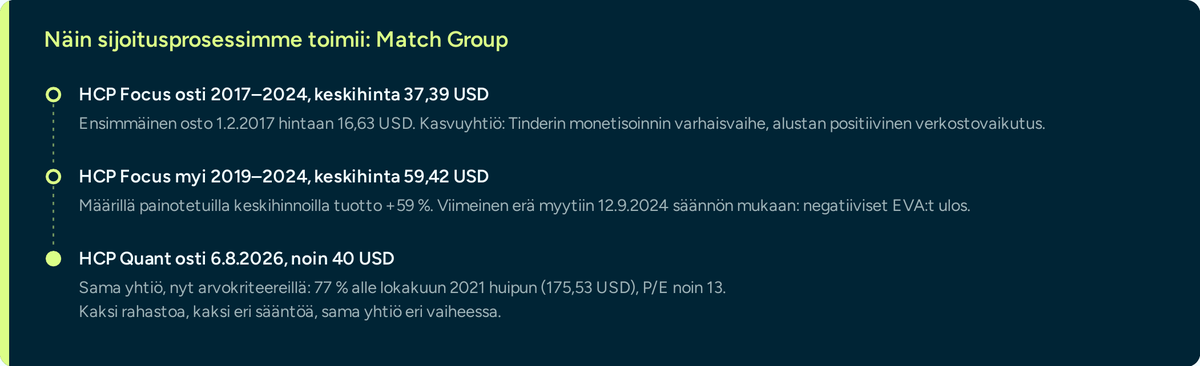
Meta (silloin nimeltä Facebook) hankittiin 2016. Alkuvuonna 2017 loput arvoyhtiöt saivat väistyä näiden Metan kaltaisten, kasvavien ja enemmän taloudellista arvoa luovien yhtiöiden edestä. AIG, Berkshire, Leucadia, Infosys, Wipro ja eBay myytiin, ja tilalle hankimme Baidun, Match Groupin, Shutterstockin, LendingClubin, PayPalin, Fevertreen ja TripAdvisorin. 2018 hankimme tietokoneiden grafiikkaohjaimistaan tunnettua Nvidiaa.
Kuusi kahdeksasta oli alustoja, joiden taloudellinen lisäarvo oli kääntymässä voimakkaaseen kasvuun. Ilmiönä ostimme näiden alustojen tuomaa positiivista verkostovaikutusta:
2020–2021 sijoitimme nuorempiin ja pienempiin kasvuyhtiöihin, kuten Fiverriin, HUYAan, Spotifyhin ja Airbnb:hen. Ajatus oli yksinkertainen: pienemmällä yhtiöllä on suuria yhtiöitä suurempi tuottopotentiaali, kunhan sitä tukee megatrendi, sillä on kestävä kilpailuetu ja se tuottaa paljon taloudellista arvoa suhteessa pääomansa kustannukseen. Fiverr tuli salkkuun työelämän murroksen megatrendillä ja HUYA pelaamisen megatrendillä. Kumpikaan ei toiminut, ja molemmat myytiin tappiolla. Airbnb seurasi samaa polkua: sen myimme tammikuussa 2025, kun suhtautuminen lyhytaikaiseen majoittamiseen kiristyi monissa kaupungeissa. Spotify sen sijaan on yhä salkussa ja se tuli salkkuun loppuvuonna 2021 teesillä, että audio on internetin viimeinen valloittamaton suuri linnake, jonka markkinajohtaja Spotify on noin 30 prosentin osuudella ja jonka personoiva algoritmi erottaa sen kilpailijoista.
2021 myimme kaikki HCP Focuksen kiinalaiset osakkeet. Syy ei ollut yhtiöissä vaan niiden toimintaympäristössä: Ant Groupin listautumisen keskeyttämisestä alkanut sääntelyketju, ennätyssakot ja viisivuotissuunnitelman uusi painotus muuttivat sen, mitä kiinalainen alustayhtiö voi omistajalleen luvata. Nykyään näemme Kiinassa näitä haasteita, mutta maailman kiinteän pisteen USA:n muututtua hankalammaksi ennakoida emme enää poissulje Kiinaa.
2023 sijoitimme ASML:ään (Advanced Semiconductor Materials Lithography), hollantilaiseen teknologiayritykseen, joka on erikoistunut kehittämään ja valmistamaan edistyneitä litografialaitteiden ratkaisuja puolijohdeteollisuuden tarpeisiin.
Syksyllä 2024 ostimme luksuksen niukkuusmonopoleja, Ferraria ja Hermèsiä: kevytpääomaisia, poikkeuksellisen kannattavia, kilpailuetu lähes mahdoton kopioida. Ferrarin kohdalla totesimme brändin kilpailuedun heikentyneen toimialan murroksessa, kun autoilun sähköistyessä urheiluautojen markkinan suuntaa on käytännössä mahdoton ennustaa. Ferrari myytiin ennen suurinta kurssilaskua ja Hermèsin viimeinen erä 24.9.2026.
2025 ostimme Palantirin, joka oli harvoja jo valmiiksi voitollisia tekoälyalan toimijoita, ja sen kestävä kilpailuetu syntyi kahdenkymmenen vuoden yhteistyöstä Yhdysvaltain viranomaisten kanssa.

Alla olevassa kuvaajassa ovat koko historiamme eniten liikkuneet osakkeet suuntaan katsomatta, Focuksen kehityksen päällä: yhtenäinen viiva on aika salkussa ja sen päässä tuotto pitoaikana, katkoviiva aika myynnin jälkeen ja sen päässä tuotto tähän päivään.
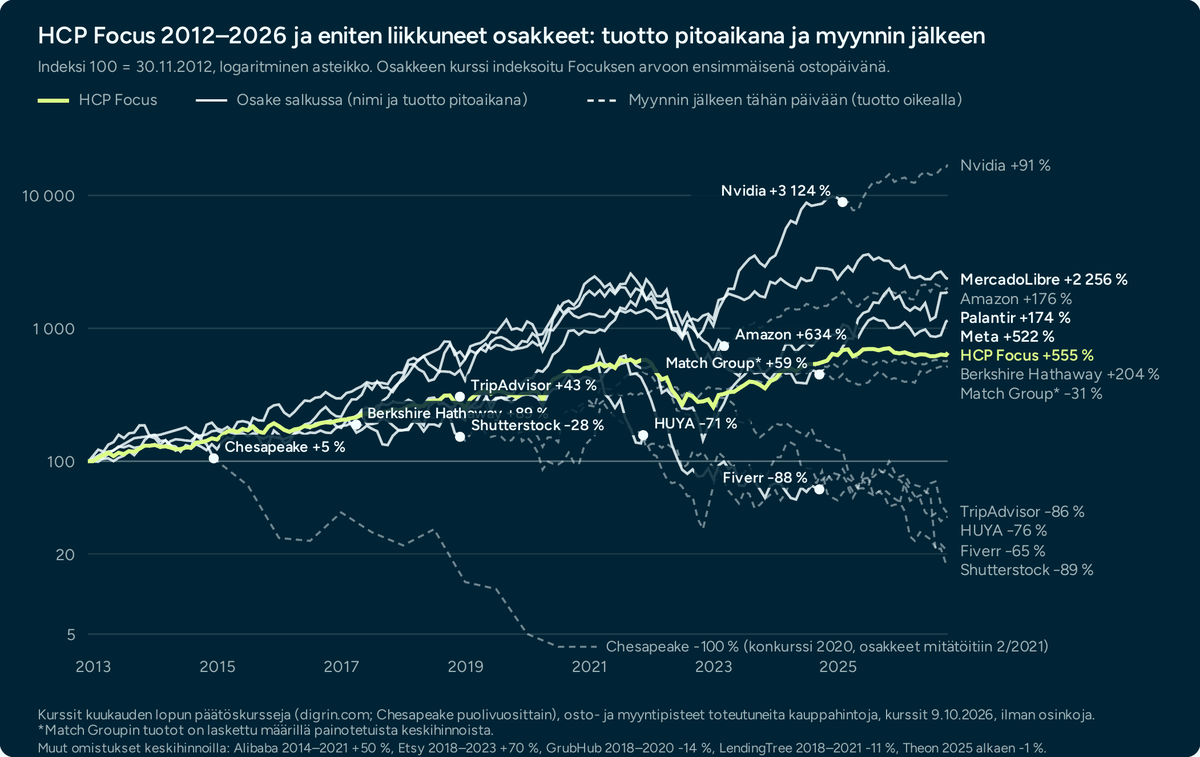
Lokakuusta 2024 kesäkuuhun 2026 rahaston arvo on polkenut paikallaan, vaikka maailmanindeksi on noussut. Suurin yksittäinen selitys on tammikuun 2025 vaihto: myimme Nvidian ja nostimme sen varoilla jo syyskuussa 2024 ostetut ultraluksusyhtiöt Ferrarin ja Hermèsin täyteen painoon. Myyntiperustelumme Nvidialle tammikuussa 2025 oli, että mallien kehittämisen kustannukset laskevat nopeasti ja tuovat painetta Nvidian katteille. Havainto oli oikea, päätelmä väärä. Laskennan halpeneminen kasvatti ostetun laskennan määrää enemmän kuin se laski yksikköhintaa, ja Nvidian liikevaihto yli kaksinkertaistui. Myynnin jälkeen osake raketoi. Kate notkahti Blackwell-siirtymässä, mutta palautui 75 prosenttiin. Emme kuitenkaan haikaile nykyhintaisen Nvidian perään. Teesimme on, että vaikka Nvidian tuote on monimutkainen, kilpailu tuo sielläkin lopulta katteet normaalimmalle tasolle, hieman kuten aikanaan Sun Microsystemsille IT-kuplan aikana.

Kesäkuusta 2026 lähtien rahasto on palannut tutulle kulmakertoimelleen: arvo on noussut +6,3 prosenttia kolmessa kuukaudessa, eli vähintään samaa vauhtia kuin rahaston koko historian keskimääräinen 14,5 prosentin vuosituotto. Salkku on nyt siinä asennossa, jossa haluamme sen olevan, ja suurimmissa omistuksissamme yhdistyvät tutut vaatimuksemme: suuri taloudellinen lisäarvo, megatrendi ja kestävä kilpailuetu.

Vanhin omistuksemme MercadoLibre (2012) ratsastaa Latinalaisen Amerikan verkkokaupan ja digitaalisten maksujen megatrendillä, ja sen kilpailuetu on verkostovaikutus. Meta (2016) on digitaalisen mainonnan megatrendissä, ja sen kilpailuetu on globaali käyttäjäverkosto. Intuitive Surgical (2020) on robottiavusteisen kirurgian markkinajohtaja, ja da Vinci -järjestelmien asennuskanta ja korkeat vaihtokustannukset sitovat sairaalat vuosiksi. Spotify (2021) on audion markkinajohtaja, ja sen hinnoitteluvoima on todistettu: kolme hinnankorotusta neljässä vuodessa eivät kääntäneet tilaajamäärää laskuun. Visa (2022) elää maksamisen digitalisoitumisesta: se ei ole luotonantaja vaan maksuverkoston teknologian tarjoaja, ja käteistä käytetään yhä biljoonien edestä.
ASML (2023) on sirujen valmistuksen mahdollistaja, ja sen yli 90 prosentin markkinaosuus EUV-litografiassa on vaikea kopioida. Palantir (2025) rakentaa kehittyneiden mallien päälle ohjelmistoja, ja sen kilpailuetu on Yhdysvaltain viranomaisten luottotoimittajan asema. BYD (2025) on sähköistymisen suurin voittaja: vertikaalinen integraatio sähköakuista toimitusaluksiin, ja vienti kasvoi 417.000 ajoneuvosta 1,05 miljoonaan vuodessa. BWX Technologies (2025) vastaa datakeskusten energiatarpeeseen, eli hiilivapaaseen perusvoimaan. Alphabet (2025) on laskennan ja datan megatrendissä: oma data ja omat sirut, joilla se kiertää sirutoimittajan katemarginaalin. Aasialainen humanoidirobotiikkayhtiö (2026) edustaa automaation megatrendiä, ja valitsimme sen, koska se käsittelee fyysistä ympäristöään arviomme mukaan parhaiten: alalla ei ole vielä kiistatonta markkinajohtajaa.
Maantieteellisesti salkku on laajempi kuin koskaan ja selvästi vertailuindeksiä hajautuneempi: Pohjois-Amerikka 47,6 % (indeksissä 66 %), Eurooppa 26,2 % (15 %), Aasia ja Tyynenmeren alue 15,6 % (18 %) ja Etelä-Amerikka 10,6 % (1 %). Tämä on tietoinen valinta: maailman tuotanto ja valta eivät enää jakaudu niin kuin indeksi olettaa. Jokaisesta yllä kuvatusta omistuksesta osaamme sanoa, mikä sen kilpailuetu on ja mikä megatrendi sitä kantaa. Juuri siinä asennossa haluamme salkun olevan.

Ympäristö, jossa toimimme, muuttuu jatkuvasti. Haemme kestävää kilpailuetua ja paljon taloudellista arvoa luovia yhtiöitä, joita tukevat megatrendit. Tämä vaatii jatkuvaa analyysiä yhtiöistä ja toimialoista.
Aivan uusimmilla toimialoilla on jatkossakin selvää, ettemme voi valita kiistatonta markkinajohtajaa, kun markkina on vasta muotoutumassa. Sijoituksemme humanoidirobotiikkaan ja pienydinvoimaloihin ovat esimerkkejä toimialoista, jotka kaiken ymmärryksemme mukaan kasvavat hyvin suuriksi, mutta tänään maailmassa ei ole yhtään yhtiötä, joka voisi sanoa olevansa toimialansa kiistaton markkinajohtaja suuren mittakaavan tuotannolla.
Kerromme mielellämme lisää salkun sisällöstä ja sijoitusprosessistamme. Haluatko meidät alustamaan sijoituskomiteanne kokoukseen tai lyhyeen online-tapaamiseen sijoitusprosessista? Ole rohkeasti yhteydessä, pureudumme näihin asioihin mielellämme. Meidät tavoittaa sähköpostitse shareholderservicing@hcp.fi, sosiaalisen median kanavissa sekä verkkosivujemme ajanvarauksen kautta.
Ystävällisin terveisin,
HCP salkunhoitotiimi
Markkinointimateriaalia, ei sijoitusneuvontaa. Historiallinen tuotto ei ole tae tulevasta. Sijoitusten arvo voi nousta tai laskea, ja sijoittaja voi menettää sijoittamansa pääoman osittain tai kokonaan. Ennen sijoituspäätöksen tekemistä tutustuthan aina rahaston sääntöihin, avaintietoasiakirjaan ja Tiedonanto sijoittajalle -dokumenttiin.